En bref
Un vol sans effraction n'est indemnisé que si votre contrat le prévoit. La garantie vol couvre en général l'effraction, l'escalade, les menaces ou violences, et parfois l'introduction clandestine ou l'usage de clés volées ou perdues. Une porte laissée ouverte ou non fermée à clé fait partie des exclusions les plus courantes.
- La garantie vol n'est pas comprise dans toutes les assurances habitation : vérifiez votre formule.
- C'est à vous de prouver que le vol entre dans un cas prévu par le contrat.
- Fermer à clé à chaque sortie, même pour cinq minutes, reste la meilleure protection.
Vous rentrez, la porte n'a pas une rayure, et pourtant l'ordinateur a disparu. Pas d'effraction visible : la porte était simplement claquée, ou quelqu'un a utilisé un jeu de clés égaré. L'assurance va-t-elle payer ? La réponse ne dépend ni du bon sens ni de la bonne foi, mais de ce qu'écrit votre contrat.
Ce que la garantie vol couvre en général
La garantie vol ne joue que dans les cas énumérés par votre contrat. Selon Service-Public.fr, les situations suivantes sont généralement couvertes :
- le vol par effraction : porte fracturée, serrure crochetée, fenêtre brisée ;
- le vol par escalade : accès par un mur, un balcon ou une toiture ;
- le vol avec menaces ou violences sur une personne ;
- le vol par introduction clandestine, quand le voleur s'est introduit par ruse ou caché dans le logement ;
- le vol commis avec des clés volées ou perdues, seulement si le contrat le prévoit.
Les deux premiers cas sont presque toujours couverts. Les suivants dépendent davantage de la rédaction du contrat. Encore faut-il avoir souscrit la garantie vol : elle est souvent comprise dans un contrat multirisques habitation, mais absente d'une assurance habitation de base, sauf option.
Les exclusions qui coûtent cher
Votre contrat liste aussi les cas où la garantie vol ne s'applique pas. Les exclusions les plus courantes sont :
| Exclusion courante | Exemple |
|---|---|
| Négligence manifeste | Porte laissée ouverte, absence de fermeture à clé, objets de valeur laissés sans protection |
| Protections exigées absentes | Porte blindée, alarme ou volets demandés par le contrat mais non installés ou non utilisés |
| Inoccupation prolongée | Logement inoccupé au-delà d'une durée fixée, par exemple 90 jours consécutifs |
| Vol par un proche | Vol commis par un membre de la famille ou une personne hébergée |
Ces exclusions varient d'un assureur à l'autre. Le seul document qui fait foi est votre contrat : conditions générales et conditions particulières.
Une porte claquée, est-ce une porte fermée à clé ?
Non, techniquement. Une porte claquée n'est retenue que par le pêne demi-tour, la languette qui s'enclenche seule. Elle n'est pas verrouillée. Aucune règle générale ne dit comment un assureur doit traiter ce cas : selon la rédaction de votre contrat, une porte seulement claquée peut être assimilée à une absence de fermeture à clé.
Il y a aussi un problème de preuve. Une porte claquée peut parfois être ouverte sans laisser de trace, et c'est à l'assuré de démontrer que le vol entre dans un cas couvert. Sans trace d'effraction ni autre élément, ce sera difficile.
Le réflexe qui protège
Donnez un tour de clé à chaque sortie, même pour aller chercher le courrier. Le pêne dormant ou les points d'une serrure multipoints ne se repoussent pas comme un pêne demi-tour, et une tentative laisse des traces.
Clés perdues ou volées : changez le cylindre sans attendre
Si vos clés ont été perdues ou volées avec un papier portant votre adresse, toute personne qui les trouve peut entrer sans effraction. Certains contrats couvrent le vol commis avec des clés volées ou perdues, parfois à condition d'avoir fait changer la serrure dans un délai court. D'autres l'excluent.
Dans tous les cas, faites changer le cylindre au plus vite et gardez la facture : elle prouve que vous avez réagi. Un changement de serrure après perte de clés coûte de 100 à 320 € HT pour un cylindre ou une serrure standard, selon le modèle et le niveau de sécurité.
Que faire si vous découvrez un vol sans effraction
- Ne touchez à rien et appelez le 17. Même sans effraction visible, la police ou la gendarmerie peut relever des indices.
- Déposez plainte. Si l'auteur est inconnu, la plainte peut se faire en ligne.
- Déclarez le vol à votre assureur dans le délai de votre contrat, qui ne peut pas être inférieur à deux jours ouvrés.
- Rassemblez les preuves : récépissé de plainte, factures des biens volés, photos, et tout élément montrant comment le voleur est entré.
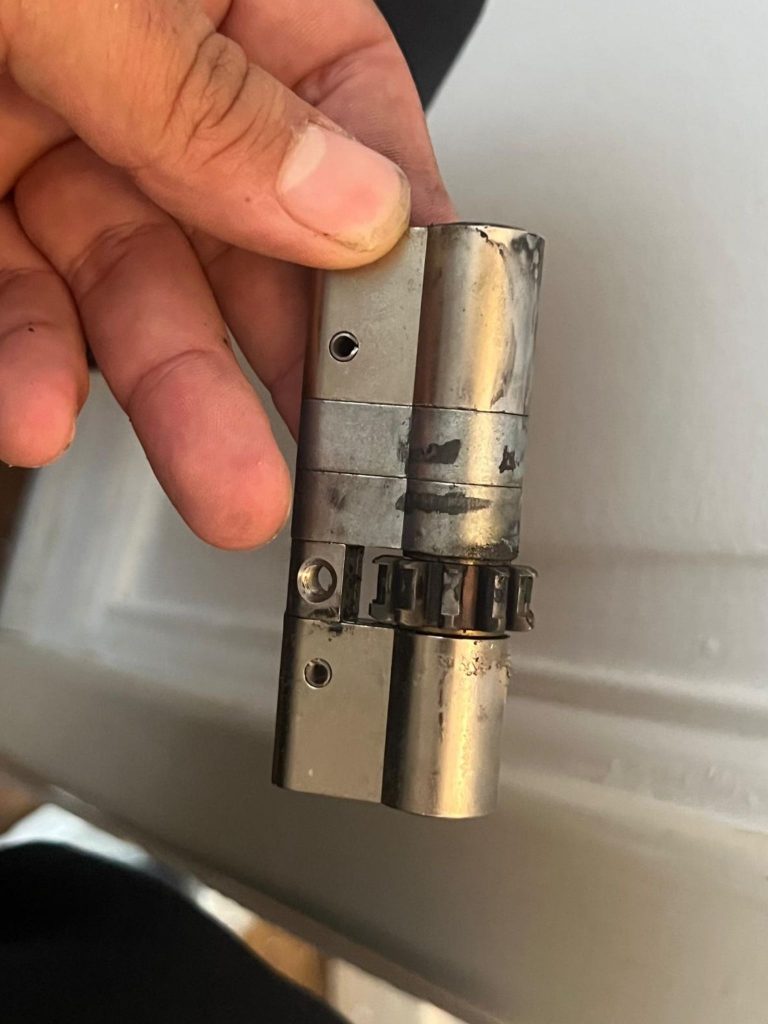
- Faites vérifier la serrure. Un crochetage peut laisser des traces discrètes sur le cylindre, qu'un professionnel saura repérer. Gardez le cylindre si vous le faites remplacer.
La chronologie complète est détaillée dans notre article que faire après un cambriolage.
Questions fréquentes
Le vol sans effraction est-il remboursé par l'assurance ?
Seulement si votre contrat le prévoit, par exemple en cas d'introduction clandestine ou d'usage de clés volées. Le vol facilité par une porte laissée ouverte ou non fermée à clé est une exclusion fréquente.
Qui doit prouver l'effraction ?
C'est à l'assuré de prouver que le vol entre dans un cas couvert par son contrat. D'où l'importance de la plainte, des photos et de la conservation de la serrure.
Un crochetage compte-t-il comme une effraction ?
Service-Public.fr cite la serrure crochetée parmi les exemples de vol par effraction. Encore faut-il pouvoir le démontrer : un professionnel peut examiner le cylindre pour y chercher des traces.
Mes clés ont été volées : que dois-je faire ?
Faites changer le cylindre le plus vite possible, gardez la facture, et vérifiez dans votre contrat les conditions prévues en cas de vol de clés.
Sources
- Assurance habitation et vol : conditions de prise en charge, Service-Public.fr
- Assurance multirisques habitation : la garantie vol, France Assureurs
- Article L113-2 du Code des assurances, Légifrance